Condiciones por escrito antes de firmar
La entidad te entrega gratis la información normalizada del crédito, con la TAE, la cuota, el plazo y el importe total que pagarás.
Puedes financiar tu cocina y pagarla a plazos con una entidad financiera, que estudia la solicitud y fija las condiciones. Antes de firmar recibes por escrito la TAE, la cuota y el importe total que pagarás, como exige la Ley 16/2011 de contratos de crédito al consumo.
La entidad te entrega gratis la información normalizada del crédito, con la TAE, la cuota, el plazo y el importe total que pagarás.
Después de firmar puedes dejar sin efecto el contrato de crédito en 14 días naturales, sin dar motivos ni pagar penalización.
Pedir las condiciones no te obliga a financiar ni a encargar la cocina.
Financiar una cocina en Tenerife te permite repartir su coste en cuotas mensuales en lugar de pagarla de una vez. La financiación la concede una entidad financiera, no nosotros: ella estudia tu solicitud, decide si la aprueba y fija el tipo de interés, el plazo y la cuota. Te ayudamos a tramitarla y, antes de firmar, la entidad te entrega esas condiciones por escrito, así que puedes comparar con calma la opción de pagar al contado y la de una cocina a plazos.
El proceso empieza cuando el presupuesto de la cocina está cerrado, porque el importe financiado sale de ahí. Primero medimos, diseñamos y fijamos el precio de la cocina; después solicitas la financiación por ese importe o por la parte que quieras aplazar. La entidad estudia la solicitud y, si la aprueba, te da la información previa al contrato y después el contrato, con el plazo, la cuota y el tipo de interés.
Firmas el contrato con la entidad, no con nosotros, y le pagas las cuotas a ella, normalmente por domiciliación bancaria. Nosotros fabricamos y montamos la cocina igual que si la pagaras al contado. Si todavía no tienes un presupuesto, puedes hacerte una idea del importe con la calculadora de precios de cocinas en Tenerife.
Las entidades piden los datos necesarios para comprobar tu identidad y tu capacidad de pago, porque la ley les obliga a evaluar tu solvencia antes de conceder el crédito (Ley 16/2011, artículo 14). La lista exacta depende de cada una y del importe, pero lo habitual es:
Tener esta documentación preparada acelera la respuesta. Si la entidad necesita algo más, te lo pedirá antes de aprobar la operación.
El dato que más importa es el coste total del crédito, por encima de la cuota mensual. Una cuota baja puede esconder un plazo muy largo en el que pagas bastante más en intereses. Antes de firmar, la entidad debe entregarte gratis y por escrito la información normalizada europea del crédito, con el tipo deudor, la TAE ilustrada con un ejemplo representativo, el importe total que pagarás y el importe, el número y la periodicidad de las cuotas (Ley 16/2011, artículo 10).
La TAE resume en una tasa anual los intereses y los gastos del crédito (artículo 32), por eso sirve para comparar ofertas con el mismo importe y plazo. Una vez firmado, tienes catorce días naturales para desistir del contrato de crédito sin indicar motivos ni pagar penalización; solo devuelves el capital y los intereses del tiempo que lo hayas tenido (artículo 28). Lee las condiciones con tiempo y pregunta lo que no entiendas.
Financiar tiene sentido cuando quieres hacer la cocina completa ahora y prefieres no descapitalizarte, o cuando la cocina forma parte de una reforma más grande. Si el importe es ajustado, a veces compensa más reducir el proyecto: elegir una de nuestras cocinas económicas o mantener la encimera puede bajar la cifra lo suficiente para pagarla al contado.
Si la cocina es a medida, el diseño y la fabricación son los mismos con o sin financiación; lo explicamos en la página de cocinas a medida.
Sí. Es habitual pagar una parte al contado y financiar el resto, lo que reduce el importe solicitado y, con él, la cuota y los intereses totales. Dinos qué cantidad prefieres aplazar y la entidad calcula las condiciones con esa cifra.
Sí. La Ley 16/2011 te permite devolver el crédito antes de plazo, total o parcialmente y en cualquier momento, con una reducción de los intereses y costes del tiempo que queda (artículo 30). Si el tipo es fijo, la entidad puede cobrar una compensación de hasta el 1 % de lo que adelantas cuando queda más de un año de contrato, o del 0,5 % si queda un año o menos, salvo que demuestre pérdidas mayores, caso excepcional que la ley también regula. La cifra que aplica figura en las condiciones.
No. El presupuesto no depende de la financiación: puedes pagarlo de otra forma o reducir el proyecto para ajustar el importe. A veces basta con aportar más documentación o con pedir un importe menor.
Si el crédito sirve solo para pagar la cocina y forma con su compra una unidad comercial, es un crédito vinculado. En ese caso, si la cocina no se entrega o no se ajusta a lo pactado y ya has reclamado al vendedor sin obtener solución, puedes ejercer esos mismos derechos frente a la entidad que te prestó el dinero (Ley 16/2011, artículo 29).
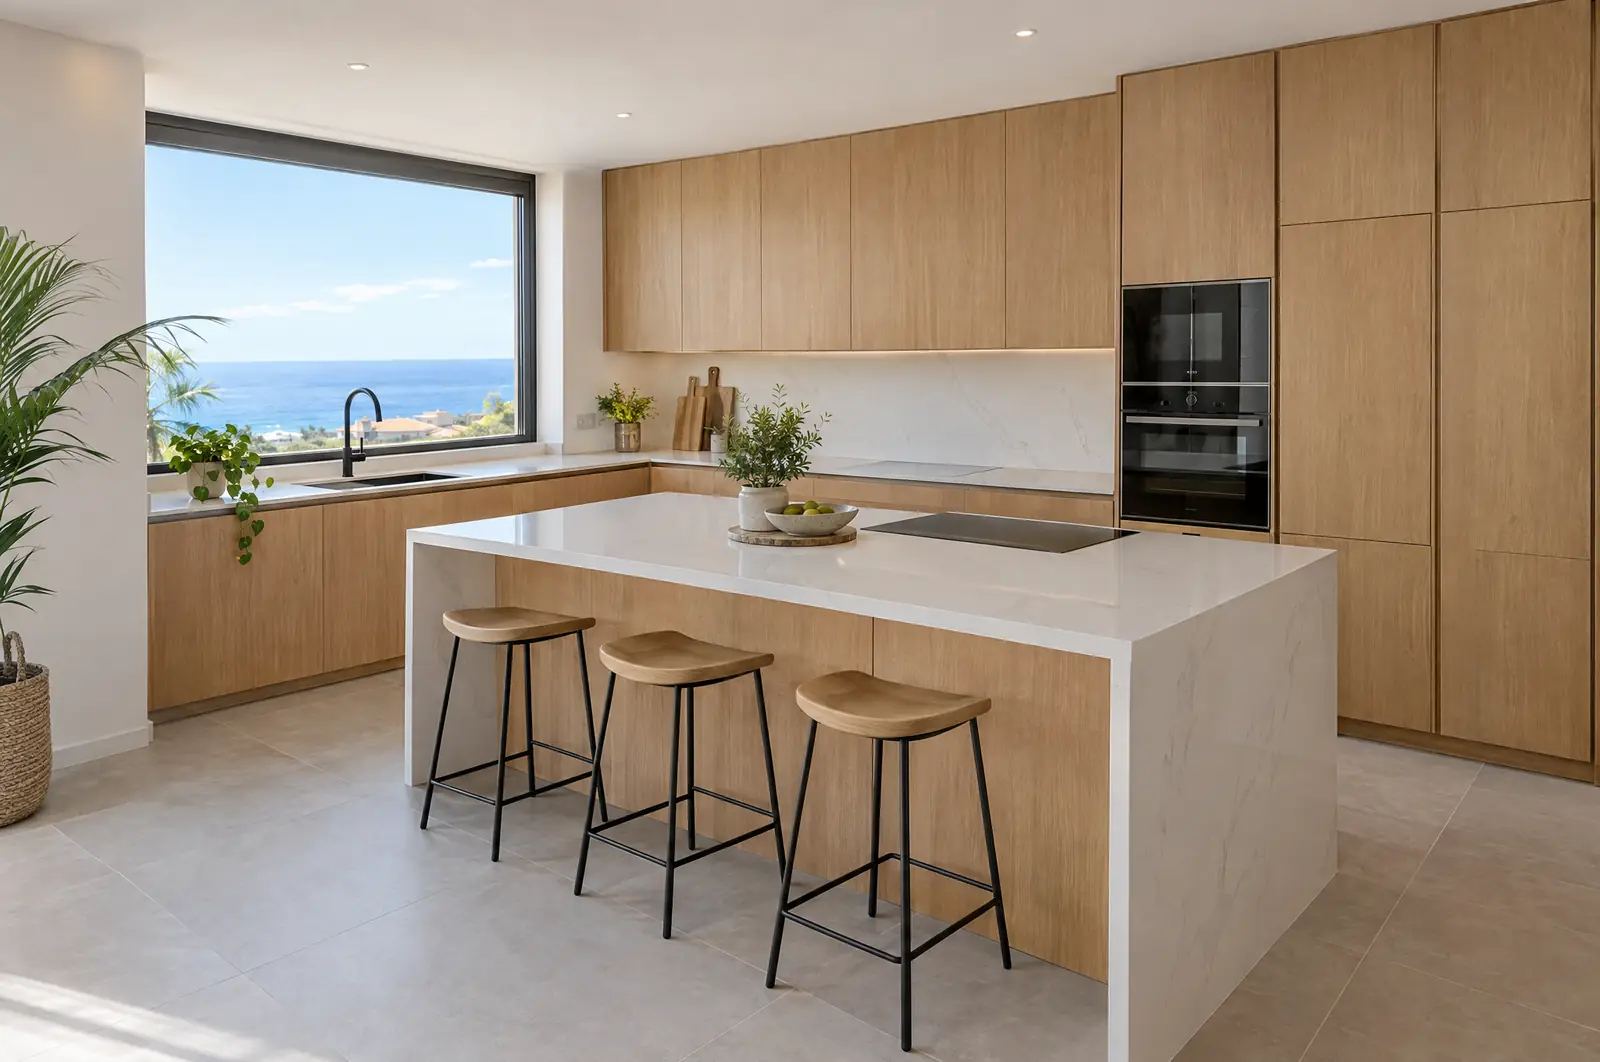
Mira cómo quedaría y cuánto costaría en el configurador, o pídenos una visita para medir en tu casa.
Te respondemos con una propuesta de visita y un primer rango de precio. Si prefieres hablar, escríbenos por WhatsApp.
Tu privacidad
Usamos cookies técnicas para que la web funcione y, solo si las aceptas, cookies analíticas de Google Analytics para saber cómo se usa y mejorarla. No usamos cookies publicitarias. Política de cookies